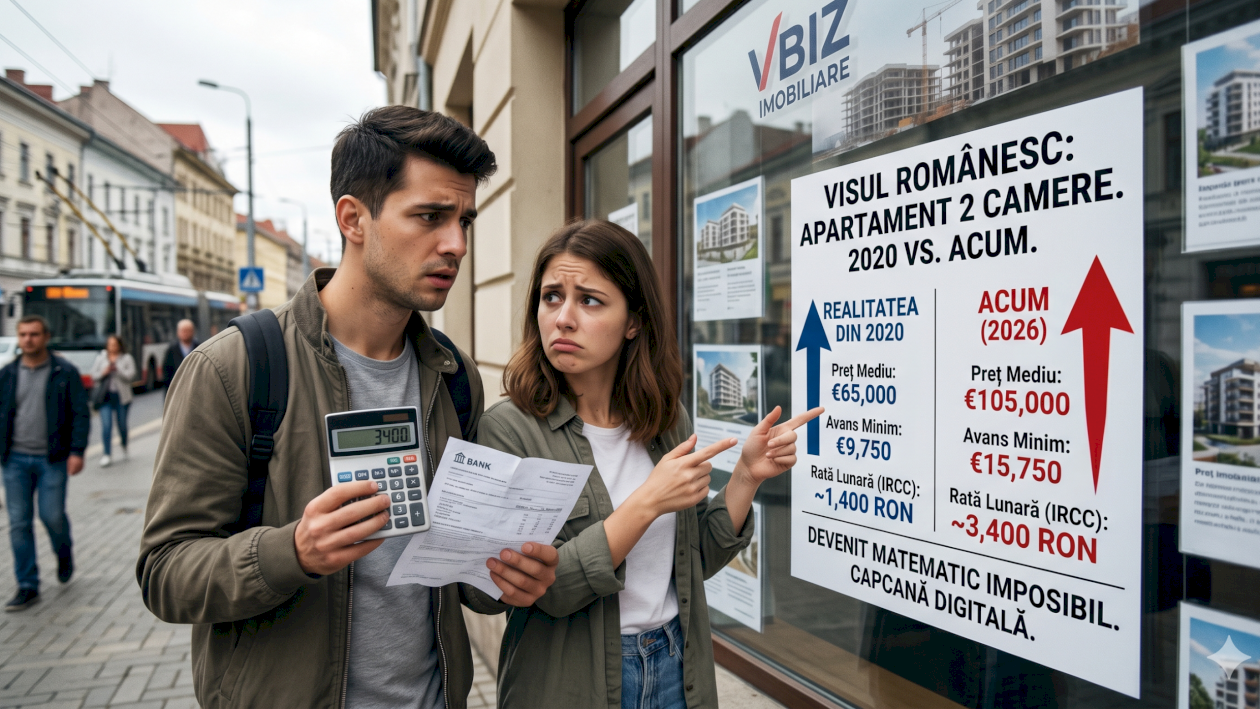
București – Să ai „casa ta” nu mai este un pas firesc în viață, ci un lux rezervat elitelor sau celor susținuți masiv de părinți. Analiza datelor bancare și imobiliare arată o ruptură totală între veniturile reale ale populației și prețurile solicitate de dezvoltatori. Pe fondul inflației ascunse și al dobânzilor care refuză să scadă la nivelurile din deceniul trecut, generația tânără este forțată să accepte o realitate occidentală pe care o ura: statutul de chiriaș pe viață.
Dacă te întrebi de ce simți că muncești mai mult dar îți permiți mai puțin, răspunsul este în cifre. Am simulat costurile pentru achiziția unui apartament banal de 2 camere, nou, într-o zonă decentă din marile orașe (București, Cluj, Timișoara).
Iată cum arată colapsul puterii de cumpărare în doar câțiva ani:
| Indicator Financiar | Realitatea din 2020 | Realitatea din Prezent | Impactul asupra bugetului |
| Preț Mediu (2 camere, Nou) | 65.000 EUR | 105.000 EUR | Creștere de peste 60% a prețului de listă. |
| Avans Minim (15%) | 9.750 EUR | 15.750 EUR | Economii blocate timp de ani de zile. |
| Rata Lunară (Credit 30 ani) | ~ 1.400 RON | ~ 3.400 RON | Rata a ajuns să depășească un salariu minim pe economie. |
| Grad de Îndatorare | Confortabil (aprox. 25%) | Sufocant (spre 40-45%) | Orice fluctuație a dobânzii duce direct la incapacitate de plată. |
„Vă spun direct: trăim o iluzie colectivă întreținută de agenții imobiliari. Să te îndatorezi pe 30 de ani la nivelul maxim admis de BNR pentru o cutie de chibrituri la periferie, unde faci două ore în trafic, nu este o «investiție», ci sclavie financiară modernă.
Dezvoltatorii au transferat toate costurile materialelor și ale forței de muncă direct în prețul final, în timp ce băncile își securizează profiturile prin marje uriașe. Clasa de mijloc este prinsă la mijloc. Cei care cumpără acum la prețuri de vârf, cu dobânzi ridicate, își ipotechează nu doar casa, ci și liniștea mentală pentru următoarele trei decenii. Este momentul să demontăm mitul românesc conform căruia chiria este un ban aruncat pe fereastră.”
Dacă ești presat să faci o schimbare de locuință, evită capcanele pieței actuale urmând aceste reguli stricte:
Regula 30/30/3: Cumpără doar dacă ai un avans de minimum 30%, rata nu depășește 30% din venitul net al familiei, iar valoarea casei nu este mai mare de 3 ori venitul vostru brut anual. Dacă nu bifezi asta, ești în zona de risc major.
Alege dobânda fixă pe cel puțin 3-5 ani: Nu paria pe promisiunile că „IRCC-ul va scădea dramatic”. Securizează-ți costul lunar pentru a putea dormi liniștit noaptea, indiferent de ce se întâmplă pe burse sau cu inflația.
Privește chiria ca pe un instrument de flexibilitate, nu un eșec: Diferența dintre o rată de 3.400 RON și o chirie de 2.000 RON pentru același apartament este de 1.400 RON. Dacă investești constant acea diferență (în titluri de stat, ETF-uri), pe termen lung poți ieși mai câștigat decât proprietarul blocat cu un credit imens.