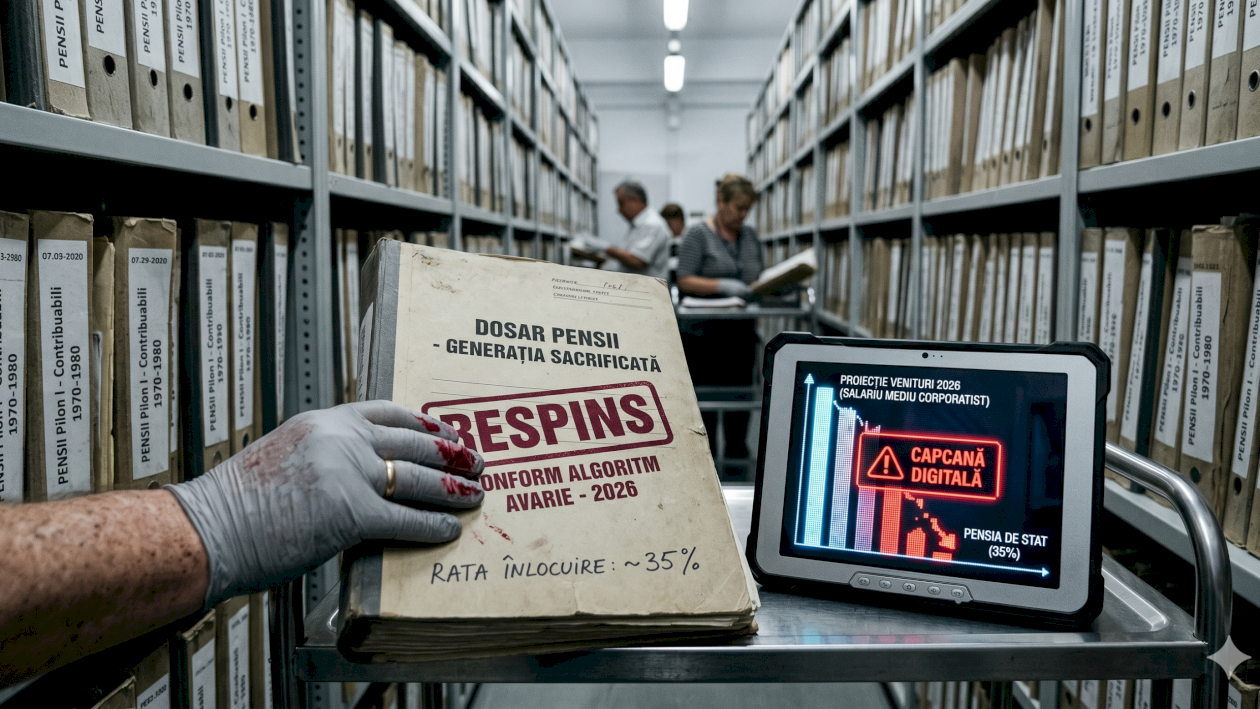
București – Alertă Economică. Dosarele cu șină au dispărut, dar au fost înlocuite de un adevăr matematic pe care niciun politician nu vrea să-l rostească la televizor. Odată cu finalizarea digitalizării Casei Naționale de Pensii și primele valuri de pensionări ale generației „Decrețeilor” (născuți după 1966), sistemul a intrat oficial în incapacitate tehnică de a susține nivelul actual de trai.
Ceea ce Guvernul numește eufemistic „recalculare și echitate”, economiștii de pe Wall Street și analiștii locali numesc cea mai mare taxă ascunsă pe clasa de mijloc din istoria modernă a României.
Raportul dintre angajați și pensionari a ajuns într-un punct critic de 1 la 1.5 în marile orașe și mult mai grav în provincie. Pentru a evita colapsul Pilonului I (pensia de stat), Guvernul a implementat noi plafoane digitale de care nimeni nu te-a avertizat.
Iată cum arată realitatea din spatele noului algoritm pentru un român mediu în 2026:
| Profil Contribuabil | Vechime în Muncă | Salariu Mediu Net | Pensia de Stat (Proiecție) | Rata de Înlocuire a Salariului |
| Corporatist / IT-ist | 35 ani | 8.000 RON | 2.800 RON | Doar 35% |
| Antreprenor (Dividende + Salariu minim) | 30 ani | 15.000+ RON | 1.500 RON | Sub 10% |
| Angajat la Stat (Fără sporuri speciale) | 35 ani | 5.500 RON | 2.600 RON | 47% |
| Beneficiar Pilon Special | 25 ani | 12.000 RON | 10.200 RON | 85% |
„Să fim foarte clari: statul român nu dă faliment, pur și simplu își mută pierderile în buzunarul tău. Marea iluzie a clasei de mijloc a fost că, dacă plătești taxe de mii de lei lunar timp de 35 de ani, statul va avea grijă de tine la bătrânețe. Fals!
Noul algoritm penalizează exact munca de birou, corporatiștii și antreprenorii mici care nu au ‘grupe de muncă’ sau sporuri de toxicitate, dar care au ținut economia în spate. În timp ce pensiile speciale rămân blindate de decizii ale Curții Constituționale, omul de rând se va trezi la 65 de ani că pensia de stat îi ajunge doar pentru utilități și medicamente. Soluția Guvernului? Tăcerea. Soluția ta? Trezirea la realitate înainte să fie prea târziu.”
Dacă ai sub 50 de ani, pensia ta de stat va fi, în cel mai bun caz, un ajutor social. Iată cum te poți proteja de colapsul inevitabil:
Pilonul III este obligatoriu, nu opțional: Pensia privată facultativă a devenit singura plasă de siguranță reală pe care o poți controla. Dedublarea contribuțiilor aici este primul pas.
Atenție la „Optimizarea Fiscală”: Mulți români care lucrează pe PFA sau microîntreprinderi cotizează intenționat la nivelul salariului minim. În noul algoritm, această strategie te aruncă direct în sărăcie extremă la 65 de ani.
Investițiile în active tangibile: Terenurile, acțiunile care oferă dividende constante sau imobiliarele mici devin adevăratul tău fond de pensii. Nu lăsa inflația să îți devoreze economiile ținute în conturi curente